
13 Cara Mengatur Keuangan Rumah Tangga agar Tak Bocor di Tengah Harga Naik
Mengatur keuangan rumah tangga bukan soal pelit, tapi soal disiplin dan kerja sama seluruh keluarga. Ini 13 langkah praktis agar anggaran tetap sehat di tengah harga yang terus naik.
U
UZ
Jumat, 9 Oktober 2026
Bagikan
TAGAR.id, Jakarta - Uang belanja habis sebelum akhir bulan, sementara tagihan listrik dan cicilan menunggu. Pemandangan itu kerap dialami banyak keluarga Indonesia. Di tengah harga kebutuhan yang terus naik, kemampuan mengatur keuangan rumah tangga menjadi penentu utama kesejahteraan keluarga.
Perempuan Indonesia memegang peran besar dalam pengelolaan keuangan keluarga. Karena itu, keterampilan mengatur uang dengan bijak bukan lagi soal bisa atau tidak bisa, melainkan keharusan. Kabar baiknya, mengatur keuangan rumah tangga tidak harus rumit. Ada sejumlah langkah praktis yang bisa langsung diterapkan.
Literasi keuangan naik, tapi masih ada pekerjaan rumah
Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS) mencatat indeks literasi keuangan masyarakat Indonesia pada 2025 mencapai 66,46 persen, naik dari 65,43 persen pada tahun sebelumnya. Indeks inklusi keuangan juga meningkat menjadi 80,51 persen dari 75,02 persen.
Artinya, semakin banyak orang yang mengenal produk dan layanan keuangan. Namun, angka itu juga menunjukkan masih ada sekitar sepertiga masyarakat yang belum sepenuhnya memahami cara mengelola uang dengan baik. Di level rumah tangga, celah inilah yang sering berujung pada pengeluaran tak terkendali.
13 langkah mengatur keuangan rumah tangga
1. Terapkan prinsip 50/30/20
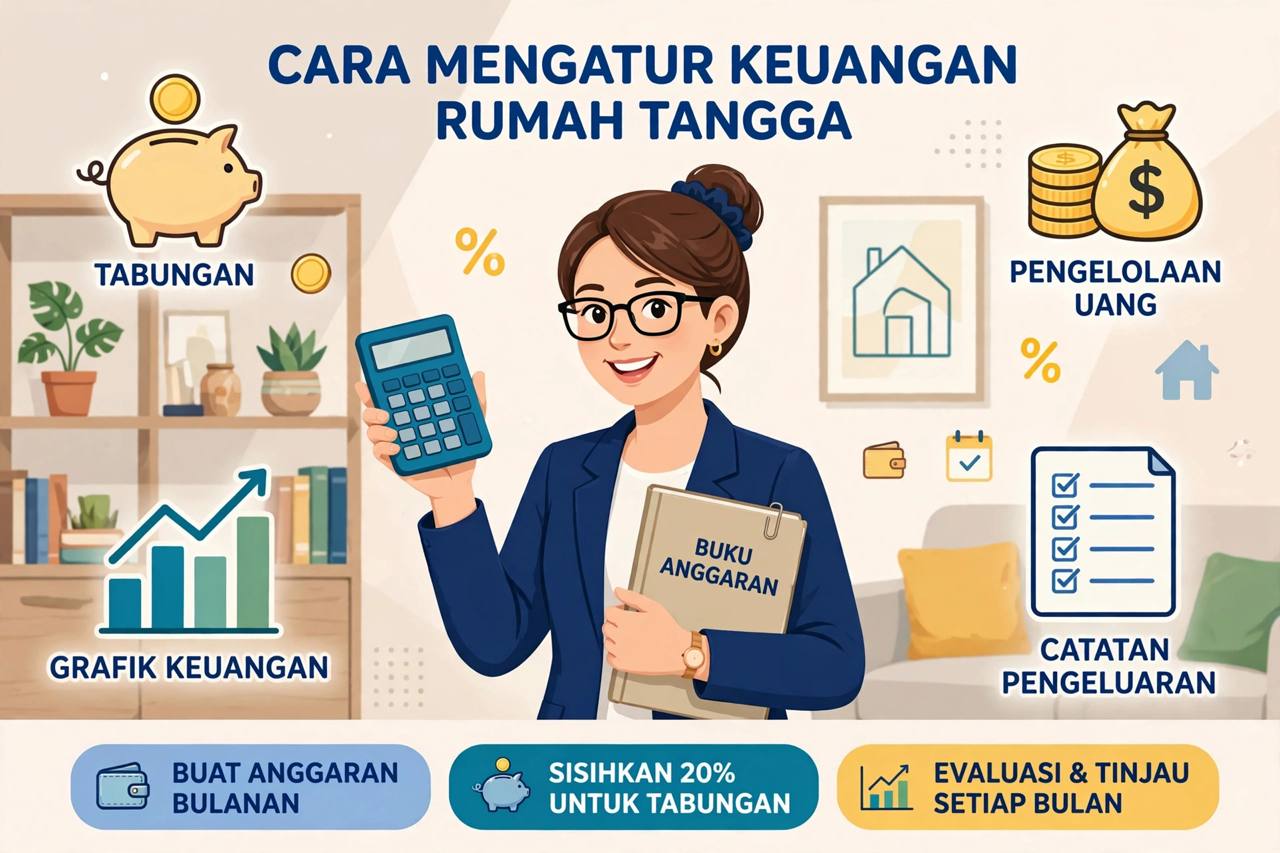
Rumus paling populer dalam budgeting rumah tangga adalah 50/30/20. Dari total pendapatan bulanan keluarga, alokasikan 50 persen untuk kebutuhan pokok seperti cicilan rumah, listrik, air, transportasi, dan bahan makanan; 30 persen untuk kebutuhan gaya hidup seperti pakaian, rekreasi keluarga, atau hobi; serta 20 persen untuk tabungan, investasi, dan asuransi.
2. Buat daftar kebutuhan bulanan yang detail
Pernah merasa uang belanja habis sebelum waktunya? Solusinya, susun daftar belanja bulanan dan kelompokkan berdasarkan prioritas: kebutuhan primer (bahan makanan, tagihan, transportasi), sekunder (pakaian, peralatan rumah tangga), dan tersier (hiburan, aksesori). Daftar terperinci membantu menghindari pembelian impulsif yang sering menjadi penyebab anggaran membengkak.
3. Pisahkan rekening sesuai kebutuhan
Milikilah minimal tiga rekening berbeda: satu untuk kebutuhan harian, satu khusus tabungan, dan satu untuk dana darurat. Pemisahan ini memudahkan Anda memantau alokasi dana dan mencegah uang tabungan terpakai untuk belanja harian.
4. Manfaatkan aplikasi pencatat keuangan
Di tengah kesibukan mengurus keluarga, pencatatan manual sering terlewat. Aplikasi keuangan di ponsel bisa membantu memantau pengeluaran harian, mengatur anggaran bulanan, mengingatkan jadwal pembayaran tagihan, hingga menganalisis pola pengeluaran.
5. Siapkan dana darurat
Dana darurat idealnya minimal enam kali pengeluaran bulanan. Dana ini menjadi penyangga saat situasi tak terduga datang, misalnya kehilangan pekerjaan atau masalah kesehatan. Mulailah dari nominal kecil, yang penting konsisten.
6. Libatkan seluruh anggota keluarga
Mengatur keuangan rumah tangga bukan hanya tugas ibu. Ajak suami dan anak-anak terlibat, misalnya dengan mengajari anak menabung lewat celengan, mendiskusikan prioritas pengeluaran bersama pasangan, dan membiasakan hemat seperti mematikan listrik saat tidak digunakan.
7. Evaluasi pengeluaran setiap akhir bulan
Luangkan waktu di akhir bulan untuk meninjau kembali semua pengeluaran. Identifikasi pos yang bisa ditekan dan cari cara menghemat, misalnya beralih ke peralatan elektronik hemat energi.
8. Hindari utang konsumtif
Jangan tergoda kemudahan kredit untuk membeli barang yang sebenarnya tidak terlalu dibutuhkan. Utang konsumtif hanya akan membebani keuangan keluarga dalam jangka panjang.
9. Rencanakan pengeluaran besar jauh hari
Pembelian besar seperti perabotan rumah, kendaraan, atau liburan sebaiknya direncanakan sejak awal. Menabung lebih dulu jauh lebih aman daripada mengambil utang yang menambah beban bulanan.
10. Pilih cara pembayaran yang tepat
Saat berbelanja, pilih metode pembayaran yang paling mudah dikontrol. Membayar tunai atau transfer membantu Anda menjaga pengeluaran. Jika memakai kartu kredit, bayar tepat waktu agar tidak terkena bunga tinggi.
11. Manfaatkan diskon dan promo dengan bijak
Berbelanja saat ada diskon bisa menghemat uang, terutama pada momen tertentu seperti akhir tahun. Namun ingat, promo hanya menguntungkan jika barangnya memang dibutuhkan.
12. Mulai berinvestasi
Selain menabung, mulai lah berinvestasi sesuai profil risiko keluarga. Deposito atau reksa dana bisa menjadi pilihan awal bagi yang baru memulai.
13. Periksa langganan rutin
Biaya langganan seperti TV kabel atau layanan streaming sering luput dari perhatian. Cek kembali semua langganan dan hentikan yang tidak lagi diperlukan. Uang yang dihemat bisa dialihkan ke tabungan atau kebutuhan lain.
Kuncinya disiplin dan kerja sama
Budgeting rumah tangga memang gampang-gampang susah. Namun dengan langkah-langkah di atas, pengelolaan keuangan keluarga bisa dilakukan lebih mudah dan efisien. Kuncinya ada pada disiplin dan kerja sama seluruh anggota keluarga.
Jangan lupa melengkapi perencanaan keuangan dengan perlindungan yang tepat. Asuransi kesehatan, misalnya, membantu melindungi keluarga dari biaya tak terduga akibat sakit atau kecelakaan, sehingga tabungan dan dana darurat tidak tergerus dalam sekejap.
Pada akhirnya, mengatur keuangan rumah tangga bukan tentang menahan semua keinginan, melainkan tentang membuat keputusan yang lebih sadar setiap hari demi masa depan keluarga yang lebih tenang.
Berita Terkait
Inilah Kiat Produk UMKM Tembus Pasar Ekspor
Mila Yefriza · 6 Okt 2026
Ketahui Kapan Reksa Dana Bisa Dicairkan!
Mila Yefriza · 5 Okt 2026
Membangun Rencana Karier 5 Tahun ke Depan, Mulai dari Tujuan hingga Keuangan
Mila Yefriza · 5 Okt 2026
Deretan Update Ini Jadi Penentu Arah IHSG ke Depan, Apa Saja?
UZ · 3 Okt 2026